🤝 Financement

Prêt autoconstruction : convaincre une banque de financer votre maison

Obtenir un prêt pour une autoconstruction est plus exigeant qu’un crédit classique : la banque n’a ni constructeur ni prix ferme pour se rassurer. Elle prête pourtant, à condition que vous lui montriez un projet chiffré, assuré et organisé. Voici ce qu’elle attend et comment le lui apporter.

Mis à jour le 28 octobre 2026· 9 min de lecture· Prix relevés le 02/11/2026
Sommaire
L’essentiel en 30 secondes
  • La banque craint une maison inachevée : rassurez-la avec un budget détaillé, des devis et un planning.
  • Les règles du HCSF s’appliquent : 35 % d’endettement maximum, assurance comprise, et 25 ans (27 ans pour une construction avec différé).
  • Le déblocage se fait sur factures, après votre apport.
  • Rencontrez plusieurs banques et un courtier : l’accueil des autoconstructeurs varie beaucoup d’une agence à l’autre.

Banque et autoconstruction : pourquoi elle hésite

Pour une banque, l’autoconstruction présente trois risques :

  • Une maison inachevée, qui vaut moins que les sommes prêtées si le projet s’arrête ;
  • un budget sous-estimé, qui obligerait à un nouveau prêt en cours de route ;
  • une qualité incertaine, sans garantie décennale d’entreprise.

Votre dossier doit répondre à chacun de ces risques : budget complet avec imprévus, planning réaliste, assurance dommages-ouvrage, preuves de compétence.
Autoconstruction et prêt immobilier : ce que la banque exige

Pour un prêt immobilier en autoconstruction, les exigences sont celles d’un crédit immobilier classique, avec quelques pièces en plus :

ExigenceDétail
Taux d’endettement35 % maximum des revenus, assurance emprunteur comprise (norme HCSF)
Durée25 ans maximum, jusqu’à 27 ans pour une construction avec différé d’amortissement
ApportAu moins les frais de notaire et de garantie, souvent 10 % du projet
Permis de construireObtenu, idéalement purgé du recours des tiers
Budget et devisCoût détaillé par étape, devis des matériaux principaux
Assurance dommages-ouvrageSouvent exigée, au moins un devis
Garantie du prêtCaution d’un organisme ou hypothèque, selon l’établissement

Autoconstruction et prêt bancaire : le déblocage des fonds

Dans un prêt bancaire d’autoconstruction, les fonds sont versés au rythme du chantier, sur présentation des factures. Organisez-vous dès le départ : un classeur (ou un dossier numérique) par étape, chaque facture scannée, un tableau des déblocages.

SchémaLe parcours d’un prêt d’autoconstruction
  1. Dossier complet
    Permis, budget, devis, planning
  2. Accord de principe
    Après étude du dossier
  3. Offre de prêt10 jours
    Délai de réflexion légal
  4. Déblocages
    Sur factures, voir le déblocage des fonds
  5. Remboursement
    À la fin des déblocages
Astuce d’autoconstructeur

Regroupez vos achats par étape et par fournisseur : moins de factures, des déblocages plus rapides. Prévoyez aussi une trésorerie de quelques milliers d’euros pour avancer les petits achats entre deux déblocages.

Quelle banque pour une autoconstruction ?

Il n’existe pas de banque spécialisée dans l’autoconstruction. L’accueil dépend surtout de l’agence et du conseiller : les banques mutualistes et régionales, plus ancrées localement, sont souvent citées par les autoconstructeurs comme plus ouvertes, mais rien n’est systématique.

  • Commencez par votre banque actuelle, qui connaît votre gestion.
  • Rencontrez deux ou trois autres établissements avec le même dossier.
  • Consultez un courtier qui connaît les banques réceptives aux projets d’autoconstruction.

Monter un dossier de prêt autoconstruction solide

✅ Les pièces d’un dossier de prêt autoconstruction
0 / 9

Dans l’application, chaque étape a sa checklist, enregistrée dans votre projet.

auto-constructeur.fr/projet/demo/materiaux
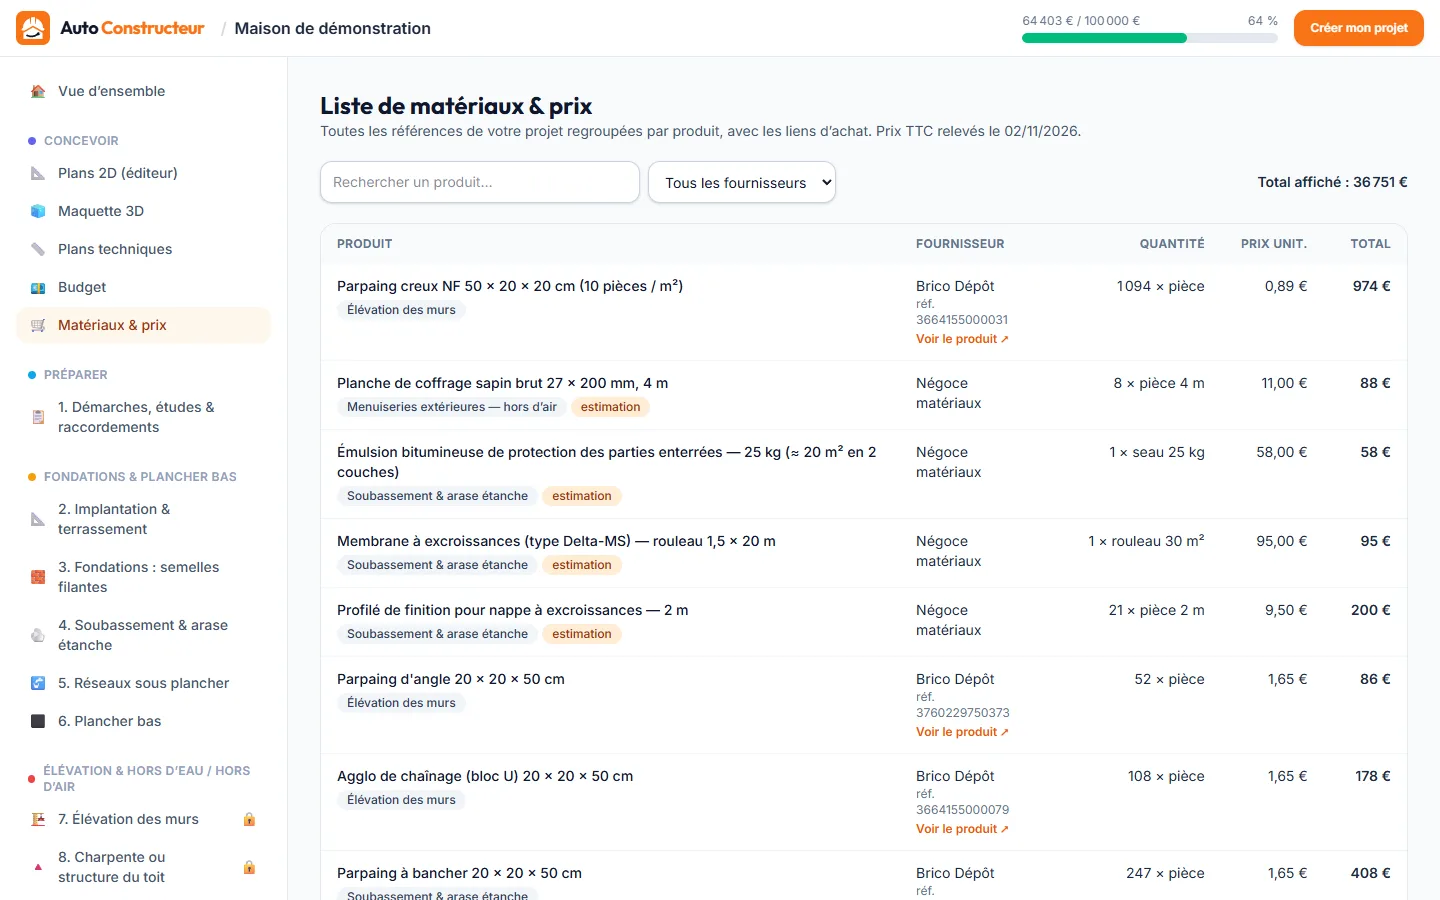
Liste complète des matériaux du projet avec fournisseurs et liens
Les matériaux du projet, avec références, fournisseurs et prix : la base des devis à joindre au dossier. Ouvrir dans la démo →
● Calcul en directUn plan technique coté, comme ceux que l’application génère pour votre dossier
murTN ± 0,00Niveau fini brut + 0,20B = 50 cmH = 25ancrage 0,50 m (hors gel)553 rangs1233Profilé de départ, enduit de façade au-dessusEnduit hydrofugé (W2) jusqu’à + 20 cmBordure, puis pelouse en pente ≥ 2 %Bande de gravier 10/20 sur géotextile (60 cm)Remblai compacté (terres du site)Gravier lavé 20/40 sous géotextileNappe à excroissances + profilé de finitionEnduit bitumineux 2 couches (jusqu’au sol fini)Béton C25/30 XC2 vibré2 HA6 de montage (haut)Cadres HA6 e = 25 cmDrain Ø90, pente 0,5 % vers le regard3 HA10 filants porteurs (bas)Cales d’enrobage 5 cmBéton de propreté 5 cm (150 kg/m³)Câble de terre Cu nu 25 mm²Arase étanche 2 cm hydrofugéeDallage 12 cm C25/30Treillis ST25C sur calesFilm polyéthylène 150 µmHérisson 20/40 compactéBlocs à bancher remplis de bétondernier rang recoupé à 5 cmCoupe A-A — semelle filante de mur extérieur (S1, S2, S3, S4)Pré-dimensionnement : 50 × 25 cm · Cage 35 × 15 cm — 3 HA10 en partie basse + 2 HA6 de montage, cadres HA6 e = 25 cm · recouvrements 50 cm · contrainte retenue 0,15 MPa — à valider par l’étude G2NF DTU 13.1 · NF P 94-261 · NF EN 1992-1-1 · NF DTU 20.1 · NF DTU 13.3 · NF C 15-100

📏 Plan coté généré pour la maison de démonstration. Dans votre projet, il est recalculé à partir de vos plans et de votre terrain. Tous les plans dans la démo →

Assurance emprunteur et garanties du prêt

Comme pour tout crédit immobilier, la banque demande une assurance emprunteur (décès, invalidité, incapacité) et une garantie : caution d’un organisme spécialisé ou hypothèque. Certains organismes de caution sont plus réservés sur l’autoconstruction : l’hypothèque prend alors le relais.

Depuis la loi Lemoine, vous pouvez changer d’assurance emprunteur à tout moment : comparez dès le départ, l’économie est souvent de plusieurs milliers d’euros. Pour l’assurance de la maison elle-même, voyez notre guide assurance autoconstruction.

Un dossier bancaire chiffré au détail près

Budget, devis de matériaux, plans et maquette 3D : tout ce que votre banquier veut voir.

Questions fréquentes

Les banques prêtent-elles pour une autoconstruction ?

Oui, mais avec un dossier plus complet qu’un achat classique : permis, étude de sol, budget détaillé par étape, devis de matériaux, planning et assurance dommages-ouvrage. L’accueil varie beaucoup selon l’agence.

Quelle durée de prêt pour une autoconstruction ?

25 ans maximum selon les règles du HCSF, jusqu’à 27 ans pour une construction avec un différé d’amortissement pendant le chantier.

Faut-il passer par un courtier ?

C’est souvent utile : un courtier sait quelles banques acceptent les projets d’autoconstruction dans votre région et présente le dossier sous son meilleur jour.

Passez à l’action
Construisez votre maison avec un guide qui calcule tout pour vous

Dessinez votre plan : l’application en tire les fondations, les quantités, la liste de matériaux au meilleur prix, la maquette 3D et le budget, étape par étape et avec les normes à respecter.

Gratuit pour commencer · sans carte bancaire